La préparation des factures clients peut rapidement devenir un point de friction lorsque les volumes augmentent, que les informations proviennent de plusieurs services ou que chaque dossier nécessite plusieurs vérifications avant émission.
Pour accélérer la préparation des factures clients sans perdre le contrôle, il faut surtout mieux structurer les opérations en amont : centraliser les données, standardiser les contrôles, automatiser les tâches répétitives et séparer clairement la préparation de la validation.
Lorsque les volumes deviennent difficiles à absorber, certaines étapes opérationnelles peuvent également être confiées à un prestataire externe, tandis que l’entreprise conserve ses règles de facturation et les validations importantes.
Cette organisation devient d’autant plus stratégique avec la généralisation de la facturation électronique en France. Depuis le 1er septembre 2026, toutes les entreprises concernées doivent être en mesure de recevoir des factures électroniques, tandis que les grandes entreprises et les ETI sont déjà soumises à l’obligation d’émission. Les PME et micro-entreprises seront concernées par l’obligation d’émission à compter du 1er septembre 2027.
En bref : comment préparer les factures clients plus rapidement ?
Une entreprise peut accélérer son processus de facturation en agissant sur cinq leviers principaux :
- centraliser les informations nécessaires à la facturation ;
- standardiser les données transmises par les différents services ;
- mettre en place des contrôles simples et systématiques ;
- automatiser les opérations répétitives ;
- déléguer certaines étapes de préparation lorsque les volumes deviennent trop importants.
L’objectif n’est donc pas simplement de produire une facture plus rapidement, mais de réduire le temps passé à rechercher, corriger et vérifier les informations avant son émission.
Pourquoi la préparation des factures clients prend-elle autant de temps ?
Le ralentissement se situe souvent avant la création de la facture elle-même.
Les équipes administratives ou comptables doivent récupérer les coordonnées du client, vérifier une référence de commande, confirmer les prestations réalisées, contrôler les tarifs ou rechercher des informations manquantes.
Lorsque ces données sont dispersées entre plusieurs emails, fichiers Excel, CRM, ERP ou logiciels métiers, le temps consacré à chaque facture augmente.
Une information erronée ou absente peut également entraîner un nouvel échange avec l’équipe commerciale, l’administration des ventes ou un responsable opérationnel.
La principale source de perte de temps est donc souvent la qualité et la circulation des données en amont de la facturation.
Quelles étapes ralentissent le plus la facturation client ?
| Étape | Principale source de ralentissement |
|---|---|
| Collecte des données | Informations réparties dans plusieurs outils |
| Vérification du client | Coordonnées incomplètes ou obsolètes |
| Contrôle de la commande | Écart entre commande, prestation et facturation |
| Préparation des lignes | Saisie ou ressaisie manuelle |
| Validation | Allers-retours entre plusieurs responsables |
| Correction | Anomalies découvertes trop tard |
| Traitement des exceptions | Dossiers incomplets ou particuliers |
Identifier ces points de friction permet de concentrer les efforts sur les étapes qui génèrent réellement du retard.
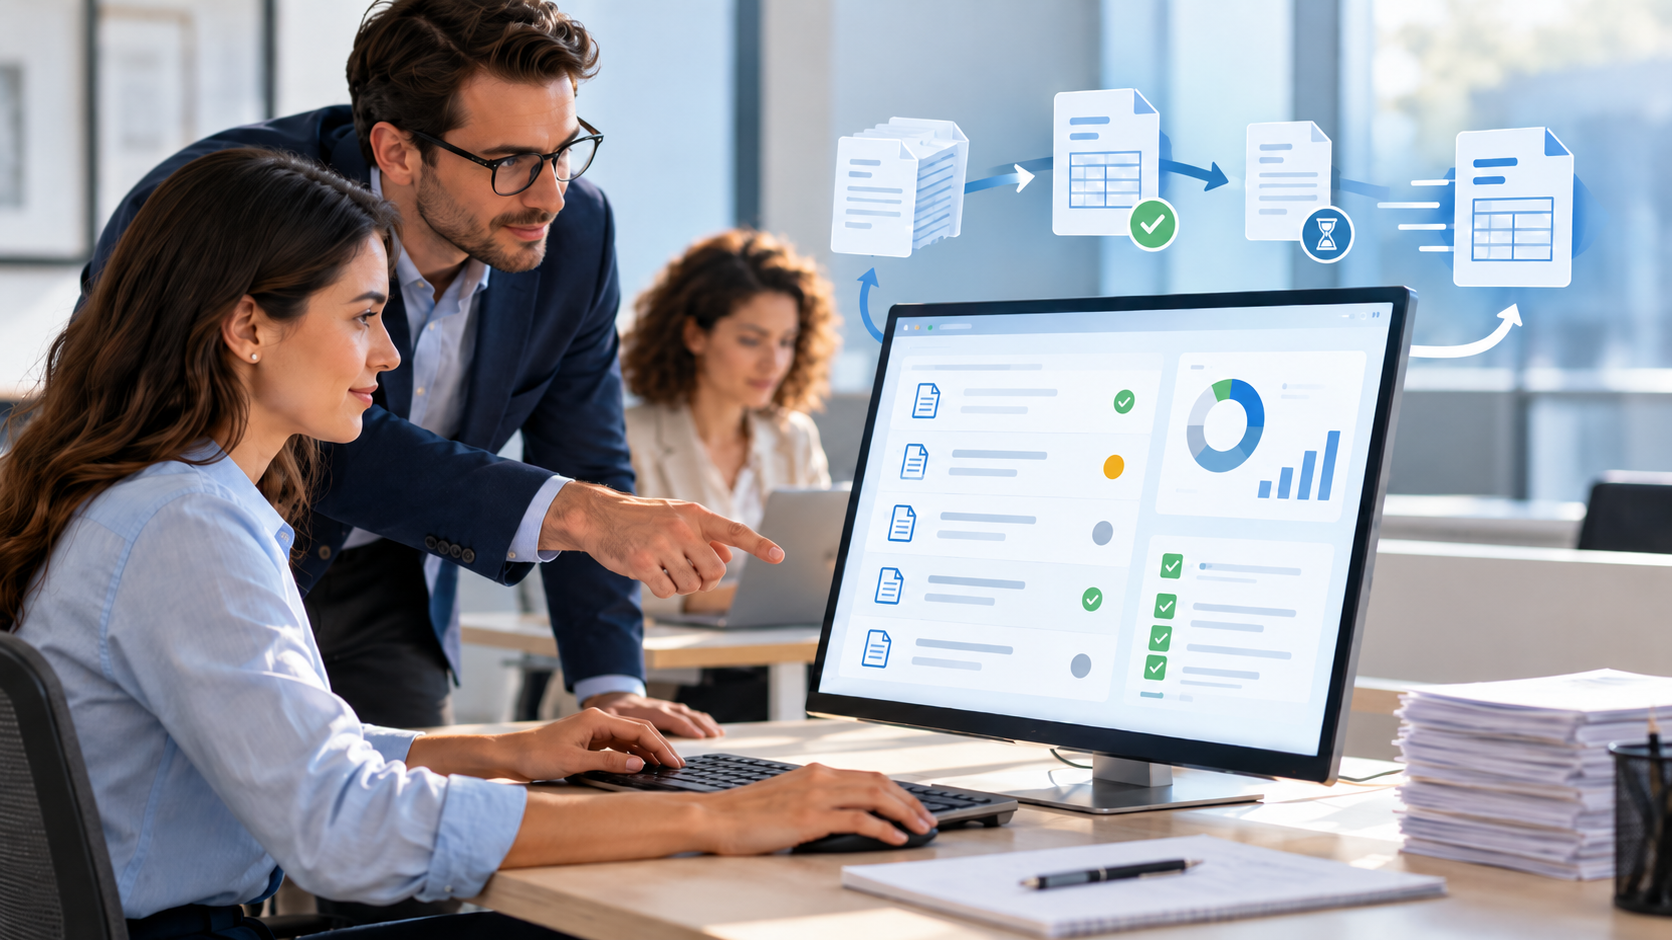
Illustration conseillée : schéma du processus de facturation client montrant les principales étapes et les points de friction entre collecte, contrôle, préparation et validation.
Centraliser les informations nécessaires à la facturation
La première manière de gagner du temps consiste à réduire la dispersion des informations.
Pour chaque facture, l’équipe doit idéalement pouvoir retrouver rapidement une source fiable pour les coordonnées du client, la référence de commande, la prestation concernée, le montant applicable et les conditions particulières.
Lorsque ces informations sont regroupées dans un CRM, un ERP, un logiciel de facturation ou une base structurée, les équipes passent moins de temps à rechercher et comparer les données.
La centralisation facilite également le contrôle : une donnée est plus simple à vérifier lorsqu’une source de référence a clairement été définie.
Exemple concret
Une entreprise de services prépare ses factures à partir d’informations provenant du CRM commercial, de tableaux opérationnels et d’emails.
En définissant un fichier ou un flux unique contenant les données nécessaires à la facturation, elle peut réduire les recherches manuelles et isoler immédiatement les dossiers incomplets avant qu’ils n’arrivent au service comptable.
Standardiser les données avant leur passage en facturation
La qualité de la préparation dépend directement de la qualité des informations reçues.
Si chaque service transmet les données sous une forme différente, les équipes chargées de la facturation doivent les interpréter, les reformater ou demander des compléments.
Il est donc utile de définir un socle commun d’informations nécessaires avant qu’un dossier puisse passer à l’étape de facturation :
- identification du client ;
- référence du dossier ou de la commande ;
- prestation ou produit facturé ;
- quantité ou volume ;
- prix applicable ;
- date ou période concernée ;
- éventuelles conditions particulières.
Cette standardisation prend également de l’importance dans le contexte de la facturation électronique. Une facture électronique doit respecter un format structuré et comporter les mentions obligatoires dans les champs prévus à cet effet.
Vérifier les mentions obligatoires avant émission
Une facture ne doit pas seulement être correcte commercialement : elle doit également respecter les obligations applicables à la facturation.
Le ministère de l’Économie rappelle notamment que certaines mentions doivent figurer sur les factures et que de nouvelles données sont intégrées dans le cadre de la facturation électronique, comme le numéro SIREN du client ou, dans certains cas, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation.
Pour éviter de refaire plusieurs fois le même contrôle, il peut être utile de créer une grille commune à tous les dossiers.
Le contrôle peut par exemple porter sur l’identité du client, les références, les montants, la cohérence des lignes, la TVA et les mentions obligatoires applicables au dossier.
Une procédure de contrôle standardisée permet généralement d’aller plus vite qu’une vérification improvisée facture par facture.
Automatiser les tâches répétitives
Lorsqu’une opération suit toujours les mêmes règles, une partie du travail peut souvent être automatisée.
Cela peut concerner l’import de données, le pré-remplissage de certains champs, la génération d’un document ou la détection de champs manquants.
La réforme de la facturation électronique va également dans le sens d’une circulation plus structurée des données. L’administration fiscale indique notamment que le dispositif peut permettre, selon les configurations, d’envoyer une facture, d’alimenter la comptabilité et de transmettre les données nécessaires à l’administration dans un processus davantage automatisé.
L’automatisation ne signifie toutefois pas que toute intervention humaine disparaît.
Les écarts de prix, les références inhabituelles, les données contradictoires ou les dossiers incomplets continuent à nécessiter une vérification.
La meilleure organisation consiste donc souvent à automatiser les cas standards et réserver l’intervention humaine aux exceptions.
Séparer la préparation de la validation finale
Une autre manière d’accélérer la facturation consiste à distinguer clairement deux niveaux de travail.
La préparation peut inclure la collecte des informations, la saisie, le contrôle initial et l’identification des anomalies.
La validation finale porte sur les éléments qui nécessitent une responsabilité ou un arbitrage interne.
Cette séparation évite de mobiliser en permanence un responsable comptable ou administratif sur des opérations répétitives.
Exemple concret
Une entreprise prépare plusieurs centaines de factures clients chaque mois.
Une première équipe peut vérifier les informations, préparer les lignes de facturation et signaler les écarts. Le responsable interne n’intervient ensuite que pour les dossiers nécessitant une validation ou pour les exceptions.
L’entreprise augmente ainsi sa capacité de traitement sans supprimer le contrôle.
Externaliser certaines étapes de préparation des factures clients
Lorsque le volume devient difficile à absorber, certaines opérations peuvent être confiées à un prestataire externe.
L’externalisation du traitement des factures clients peut notamment concerner la préparation des informations, la saisie, les vérifications documentaires ou la reprise d’un stock de dossiers en attente.
L’entreprise conserve ses règles de facturation, les validations finales et les décisions particulières.
Ce fonctionnement permet de séparer les tâches d’exécution des tâches nécessitant réellement l’intervention d’un responsable interne.
Pour ces besoins, découvrez le service Be Solutions consacré à l’externalisation du traitement des factures clients.
Comment accélérer le traitement sans perdre le contrôle ?
Accélérer ne signifie pas réduire les contrôles. Il s’agit plutôt de les rendre plus simples, reproductibles et visibles.
Une organisation efficace doit permettre de savoir :
- ce qui a été préparé ;
- ce qui attend une information ;
- ce qui nécessite une validation ;
- ce qui présente une anomalie ;
- ce qui peut être traité automatiquement.
Quelques indicateurs peuvent suffire.
| Indicateur | Ce qu’il permet de suivre |
|---|---|
| Nombre de factures préparées | Capacité de traitement |
| Dossiers incomplets | Origine des blocages |
| Corrections nécessaires | Qualité de la préparation |
| Délai moyen | Rapidité du processus |
| Dossiers en attente de validation | Goulets d’étranglement |
| Exceptions remontées | Cas nécessitant une intervention interne |
Illustration conseillée : tableau de bord de facturation montrant volume traité, délais, dossiers incomplets, anomalies et validations en attente.
Comment éviter l’accumulation d’un backlog de factures clients ?
Un backlog apparaît rarement du jour au lendemain.
Quelques dossiers restent d’abord bloqués faute d’informations. Puis les nouvelles factures continuent à arriver et le stock devient progressivement difficile à absorber.
Il est donc important de distinguer rapidement :
les dossiers complets, qui peuvent être traités immédiatement, et les dossiers bloqués, qui nécessitent une action spécifique.
Lorsque le retard est déjà important, une organisation temporaire peut être mise en place pour traiter simultanément le stock ancien et le flux courant.
Sans cette séparation, l’équipe risque de résorber le retard tout en créant un nouveau backlog sur les dossiers récents.
Quel impact de la facturation électronique sur la préparation des factures clients ?
La facturation électronique ne supprime pas la nécessité de préparer correctement les données en amont.
Au contraire, elle renforce l’intérêt de disposer d’informations structurées, cohérentes et disponibles dans les bons outils.
Depuis le 1er septembre 2026, toutes les entreprises concernées par la réforme doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également les émettre sous ce format. Les PME et micro-entreprises disposeront jusqu’au 1er septembre 2027 pour l’émission.
Pour les entreprises, la transition peut donc être l’occasion de revoir l’ensemble du processus de facturation : origine des données, contrôles, responsabilités, outils utilisés et traitement des exceptions.
Attention également à la conservation des données et des factures
L’amélioration du processus de facturation doit également intégrer la gestion documentaire.
Les factures constituent des pièces comptables qui doivent être conservées pendant dix ans.
Lorsque des données personnelles sont utilisées dans le processus, leur conservation doit également respecter les principes du RGPD. La CNIL rappelle que les données personnelles ne doivent pas être conservées indéfiniment et que leur durée de conservation doit être définie selon la finalité du traitement. Elle cite également les données de facturation parmi les informations pouvant faire l’objet d’obligations légales de conservation.
Une optimisation de la facturation doit donc prévoir non seulement le traitement des informations, mais aussi leur classement, leur accessibilité et leur conservation.
Quels bénéfices attendre d’un processus de facturation mieux structuré ?
Un processus mieux organisé permet d’abord de réduire le temps consacré à rechercher et corriger les informations.
Il apporte également une meilleure visibilité sur les dossiers réellement bloqués.
Les bénéfices attendus sont généralement :
- des délais de préparation plus courts ;
- moins d’erreurs et de corrections ;
- moins d’allers-retours entre services ;
- une meilleure visibilité sur les dossiers incomplets ;
- une capacité de traitement plus élevée ;
- davantage de temps disponible pour le contrôle et l’analyse.
L’objectif est donc de rendre la facturation plus rapide, plus fiable et plus facile à piloter.
Comment accélérer la préparation des factures clients : l’essentiel à retenir
Pour accélérer la préparation des factures clients sans perdre le contrôle, il faut avant tout travailler sur l’organisation des informations et des responsabilités.
Les actions prioritaires sont de centraliser les données, standardiser leur transmission, mettre en place des contrôles simples, automatiser les opérations répétitives et séparer clairement préparation et validation.
Lorsque les volumes dépassent la capacité de l’équipe interne, certaines étapes préparatoires peuvent également être externalisées.
Le principe reste le même : déléguer l’exécution lorsque c’est possible, tout en conservant en interne les règles, les validations et le pilotage du processus.
Be Solutions peut prendre en charge certaines étapes du traitement des factures clients
Be Solutions accompagne les entreprises confrontées à des volumes importants de documents, des tâches répétitives ou un retard de traitement.
Selon votre organisation, certaines opérations liées aux factures clients peuvent être prises en charge à distance : préparation des informations, saisie, contrôle documentaire ou traitement de volumes accumulés.
Découvrez notre service d’externalisation du traitement des factures clients ou contactez Be Solutions pour échanger sur votre besoin.
Sources et références
Les informations réglementaires et documentaires présentées dans cet article s’appuient notamment sur les ressources officielles suivantes :
Ministère de l’Économie, des Finances et de la Souveraineté industrielle et numérique – “Tout savoir sur la facturation électronique pour les entreprises”
Cette ressource présente le calendrier de généralisation de la facturation électronique, les entreprises concernées et les principales évolutions du processus de facturation.
Direction générale des Finances publiques – “Je découvre la facturation électronique”
La DGFiP détaille le fonctionnement du e-invoicing, du e-reporting et les caractéristiques attendues d’une facture électronique. Consulter les informations de la DGFiP.
Direction générale des Finances publiques – Actualité “Facturation électronique”
La DGFiP confirme l’entrée en vigueur au 1er septembre 2026 de l’obligation de réception pour toutes les entreprises et de l’obligation d’émission pour les grandes entreprises et les ETI. Consulter la ressource du ministère de l’Économie
Ministère de l’Économie – “Mentions obligatoires d’une facture : tout savoir”
Cette ressource officielle présente les informations devant figurer sur les factures ainsi que les nouvelles mentions liées à la réforme.
CNIL – “Les durées de conservation des données”
La CNIL rappelle les principes applicables à la conservation des données personnelles et les obligations particulières concernant certains documents, notamment les données de facturation. Consulter les recommandations de la CNIL.
Lire également :
- Retard dans le traitement des factures : comment résorber un backlog sans surcharger l’équipe ?
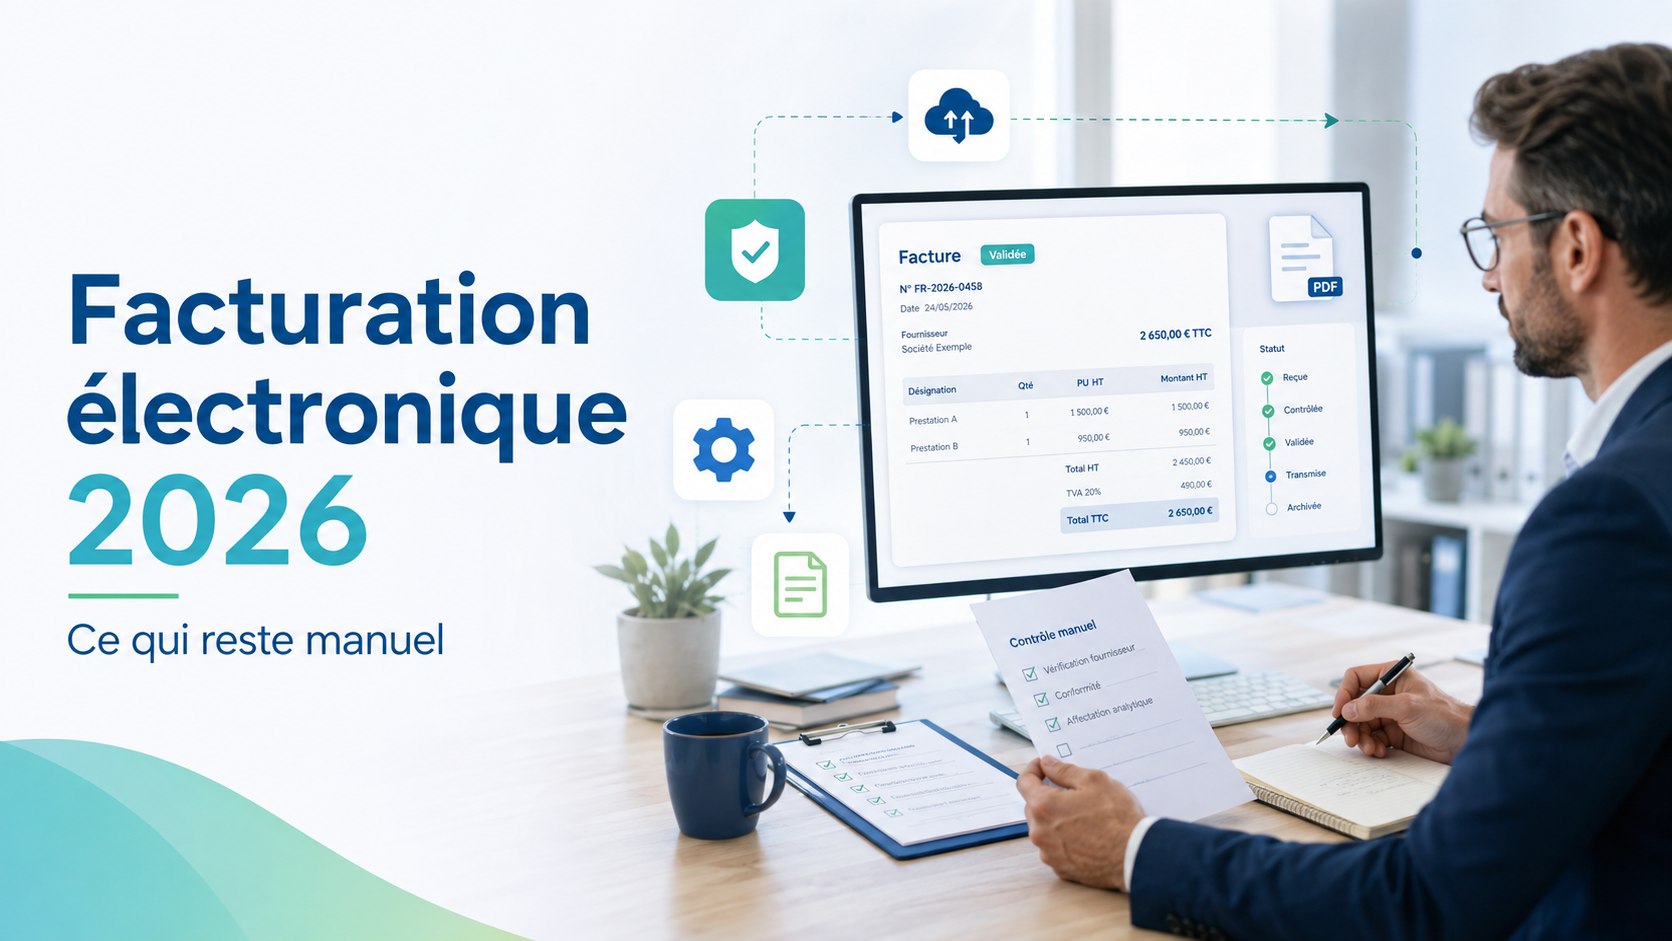
- Facturation électronique 2026 : quelles tâches vont rester manuelles dans les entreprises ?